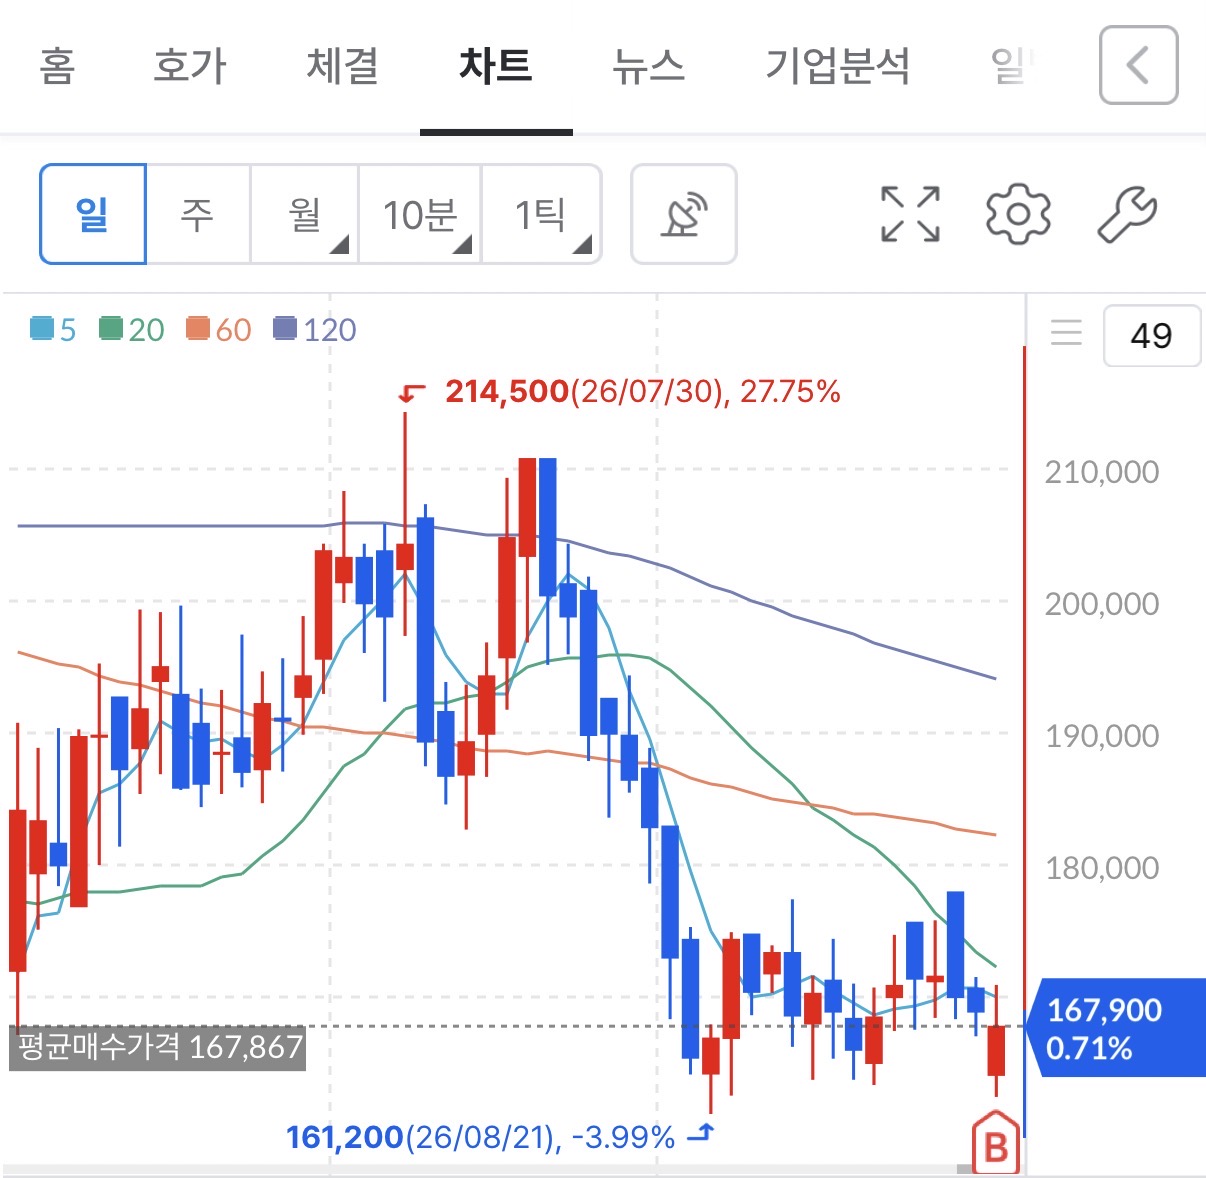
최근 내가 직접 만든 마이밸류익스플로러(My Value Explorer)를 이용해서 관심 기업들을 하나씩 살펴보고 있다.
그중 계속 지켜보고 있던 기업이 영원무역홀딩스(009970)였다.
처음부터 매수하려고 했던 건 아니다.
이 도구를 왜 만들게 됐는지는 가치투자를 해보려고 했는데, 공부할수록 더 어려워졌다에 적어 뒀다.
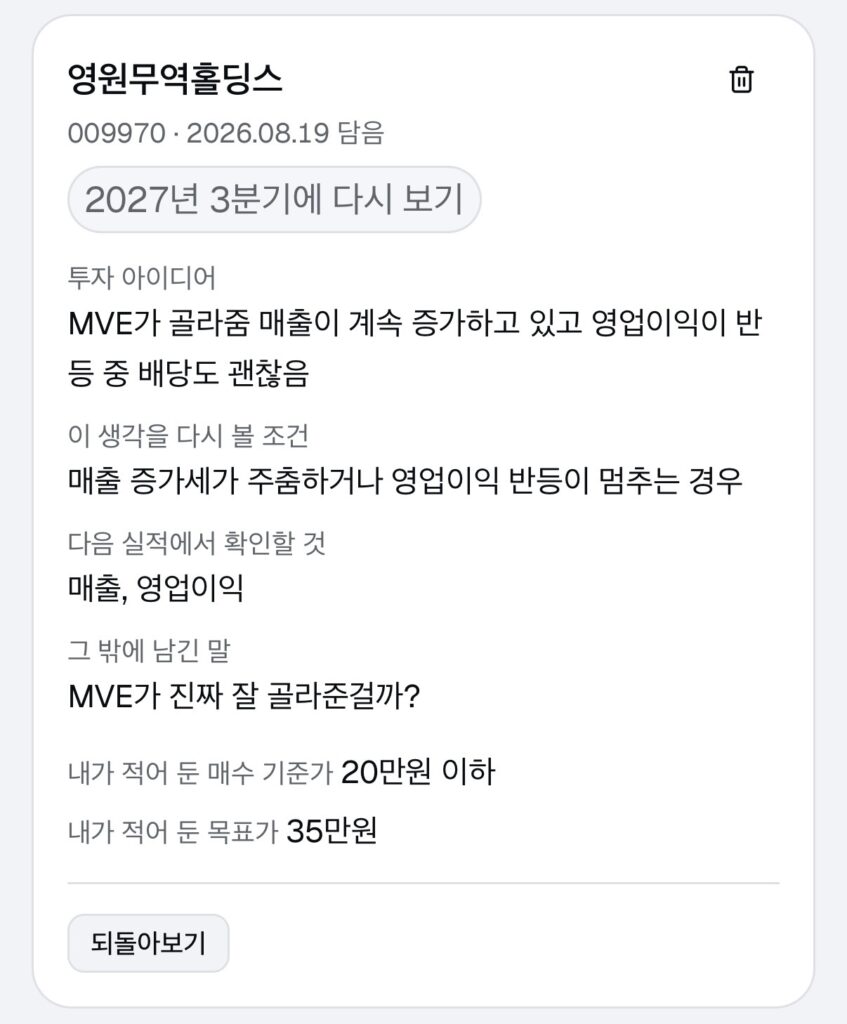
Explorer에서 기업을 발굴한 다음 실적과 재무상태, 기업가치, 주주환원, 지배구조 등을 살펴보고, 실제 주가가 내가 생각하는 적정가에 들어오는지를 계속 지켜봤다.
https://fortyplan.com/explorer/companies/kr-009970?tab=dashboard
그리고 2026년 9월 10일.
주가가 16만원대 초반까지 내려왔다가 반등하는걸 보고 167,700원에 일단 1주를 매수했다.
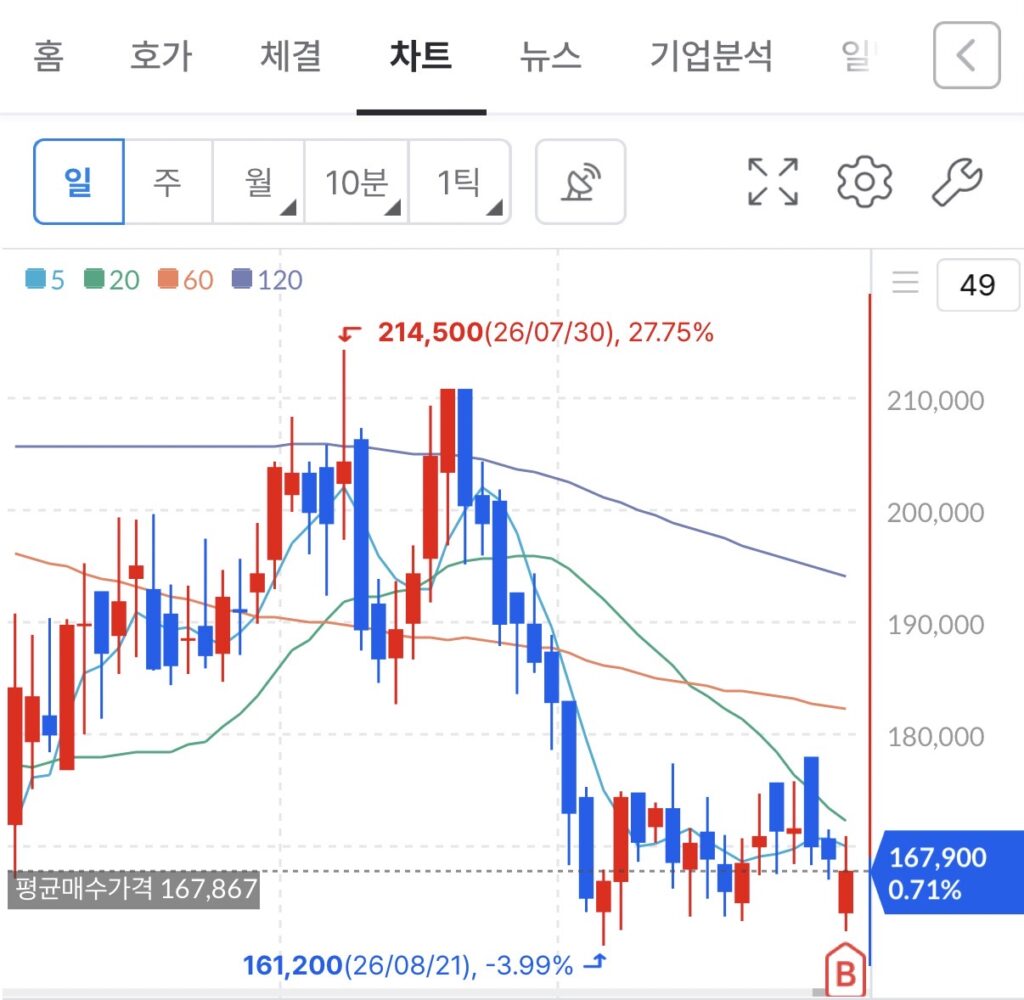
왜 영원무역홀딩스를 지켜봤을까?
내가 기업을 볼 때 단순히 PER이 낮다고 해서 바로 매수하지 않으려고 한다.
내가 만든 Explorer에서는 기업을 다음과 같은 기준으로 살펴보고 있다.
- Value: 현재 주가가 기업가치에 비해 싼가?
- Quality: 수익성과 재무구조가 좋은가?
- Growth: 앞으로 성장할 가능성이 있는가?
- Momentum: 최근 주가 흐름은 어떤가?
- 주주환원: 배당이나 자사주 소각을 제대로 하고 있는가?
- 지배구조: 주주 입장에서 불리한 요소는 없는가?
영원무역홀딩스를 이 기준으로 살펴보니 꽤 흥미로운 기업이었다.
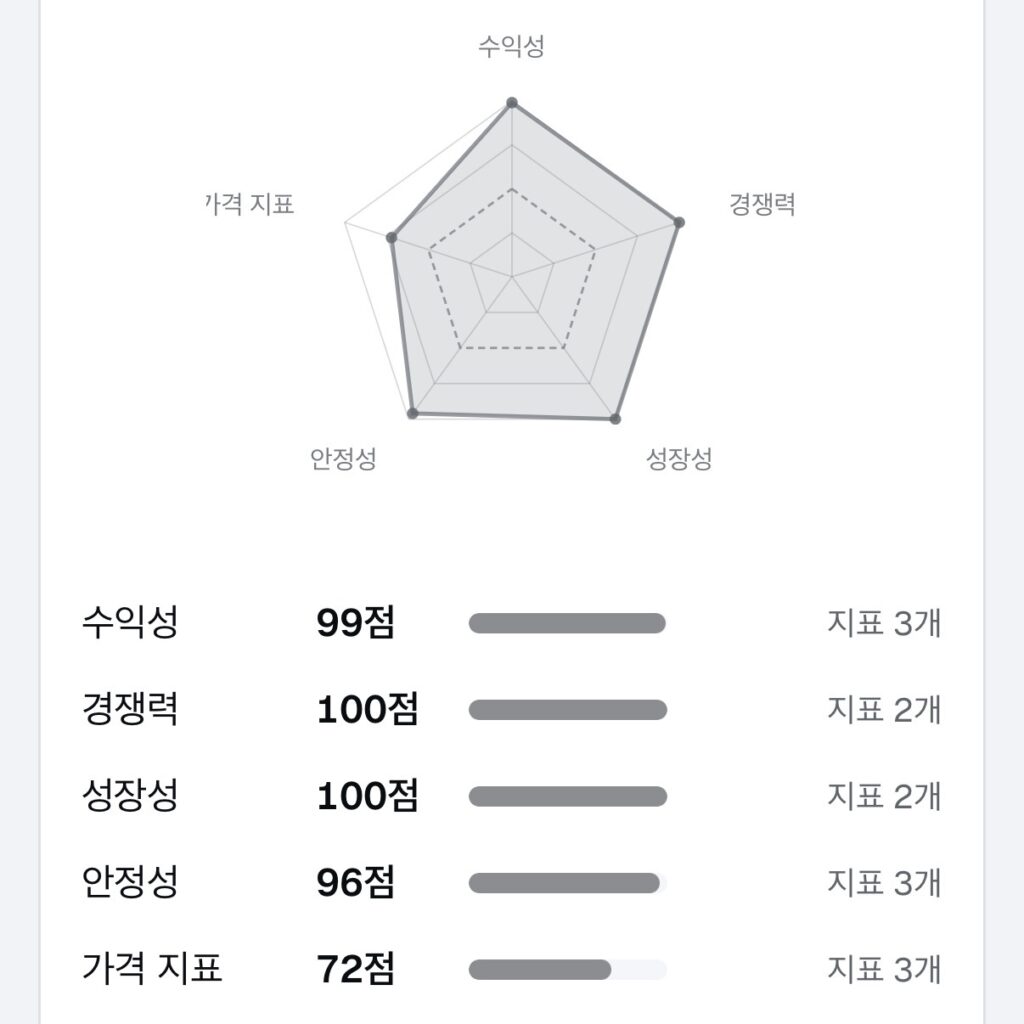
가치와 수익성, 성장성, 주주환원은 좋은 편인데 최근 주가 모멘텀은 상당히 안 좋은 상황이었다.
특히 주가가 많이 빠지면서 밸류에이션이 낮아졌다는 점이 눈에 들어왔다.
최근 실적은 오히려 좋아지고 있다
재미있는 건 주가와 실적의 방향이 서로 달랐다는 점이다.
2026년 상반기 영원무역홀딩스의 매출은 전년 동기 대비 약 12.8% 증가했다.
영업이익은 약 19.8%, 순이익은 무려 47.1% 증가했다.
그런데 주가는 계속 빠졌다.
올해 초 고점 이후 상당히 큰 조정을 받으면서 PER과 PBR도 낮아졌다.
물론 주가가 떨어진 데는 이유가 있다.
SCOTT 사업이 완전히 정상화됐다고 보기 어렵고, 영원아웃도어 같은 비상장 자산에는 시장에서 할인율을 적용할 수밖에 없다.
지배구조와 자본배분에 대한 시장의 우려도 있다.
그래서 단순히
“실적 좋은데 왜 이렇게 싸지?”
라고 생각하고 바로 매수하지는 않았다.
왜 시장이 이 기업을 싸게 평가하고 있는지도 같이 살펴봤다.
영원무역 지분만 봐도 재미있다
영원무역홀딩스는 영원무역 지분을 약 50.52% 가지고 있다.
당시 영원무역 주가를 기준으로 계산하면 이 지분의 시장가치가 약 1.68조원 정도였다.
반면 영원무역홀딩스의 시가총액은 약 2.2조원 수준이었다.
물론 단순히 지분가치만 가지고 기업가치를 판단할 수는 없다.
하지만 상당히 재미있는 숫자다.
영원무역홀딩스에는 영원무역 외에도 영원아웃도어 지분이 있다.
영원아웃도어는 비상장 기업이라 정확한 시장가격을 알 수 없다.
하지만 2025년 순이익이 약 1,737억원이었다.
아주 보수적으로 PER 5배만 적용해도 영원아웃도어 전체 기업가치는 약 8,700억원이고, 영원무역홀딩스가 보유한 59.3% 지분가치는 약 5,150억원으로 계산된다.
물론 비상장 기업이기 때문에 이 가치를 그대로 인정하면 안 된다.
할인해서 보는 게 맞다.
그래도 두 지분을 더해보면 영원무역 1.68조원 + 영원아웃도어 5,150억원 = 약 2.2조원이다. 당시 영원무역홀딩스 시가총액과 거의 같은 숫자다.
여기서 쓴 지분가치와 시가총액은 이 글을 쓴 2026년 9월 10일 무렵의 주가 기준이다. 주가가 움직이면 이 숫자도 함께 움직인다.
그래도 이런 계산을 해보면 현재 영원무역홀딩스 주가가 기업이 가지고 있는 자산과 수익가치에 비해 상당히 낮게 평가되고 있을 가능성이 있다는 생각이 든다.
그래서 167,700원은 적정한 가격일까?
내가 여러 가지 방법으로 계산해본 결과 167,700원은 비싸게 산 가격은 아니라고 판단했다.
앞에서 본 지분가치 합산이 그중 한 방법이고, 아래 PBR 계산이 다른 한 방법이다.
보수적으로 보면 16만~17만원대는 적정가의 하단에 가까운 가격이라고 생각한다.
실적 개선이 계속되고 주주환원이 유지되면서 시장이 적용하는 할인율까지 조금씩 줄어든다면 18만~20만원대까지 재평가될 가능성도 있다고 본다.
회사에서 제시한 밸류업 목표 중 하나가 2027년 PBR 0.8배다.
현재 BPS는 약 26만원이다. 여기에 단순하게 적용하면 PBR 0.8배는 약 20만8천원 수준이다.
물론 이걸 그대로 목표주가라고 생각하면 안 된다.
시장이 영원무역홀딩스를 현재 0.6~0.7배 수준의 PBR로 평가하는 데는 분명한 이유가 있기 때문이다. 내가 산 167,700원도 BPS 대비 0.65배쯤이다.
지배구조 문제도 있고, 비상장 자산의 할인도 있고, 자본배분에 대한 시장의 의구심도 있다.
그래서 나는 20만원을 당장 적정주가라고 생각하기보다는,
167,700원에서는 어느 정도 안전마진이 있다고 판단했다.
그래서 1주만 샀다
그렇다고 한 번에 많은 돈을 넣지는 않았다.
이번에는 167,700원에 딱 1주만 샀다.
아직 내가 분석한 기업가치가 정말 맞는지 확신할 수 없기 때문이다.
그리고 직접 보유해보면서 내가 세운 투자 아이디어가 맞는지 확인해보고 싶었다.
주가가 더 떨어진다고 해서 바로 잘못된 투자라고 생각하지도 않을 생각이다.
오히려 주가가 떨어졌을 때 기업의 가치가 떨어진 건지, 아니면 주가만 떨어진 건지 다시 확인해볼 생각이다.
그 결과에 따라 추가 매수를 판단할 예정이다.
이번 투자의 핵심은 ‘싸 보인다’가 아니다
이번에 영원무역홀딩스를 매수하면서 가장 의미 있다고 생각한 건 단순히 PER이 낮아서 샀다는 게 아니다.
내가 직접 만든 Explorer에서 기업을 찾아냈고,
그 기업을 계속 지켜봤고,
실적과 기업가치, 주주환원, 지배구조 등을 확인했고,
마지막으로 내가 생각한 적정가에 가까운 가격까지 주가가 내려왔을 때 실제로 1주를 매수했다.
내가 만들고 있는 서비스가 실제 투자 과정에서 이렇게 사용된 첫 사례라는 점에서도 의미가 있다.
물론 아직 나는 가치투자를 공부하고 있는 초보 투자자다.
그래서 앞으로도 이런 방식으로 기업을 하나씩 공부하면서 실제 투자 결과를 기록해보려고 한다.
이번 매수가 좋은 투자가 될지, 아니면 내가 기업가치를 잘못 판단한 사례가 될지는 시간이 지나봐야 알 수 있을 것 같다.
일단은 1주.
이제부터 영원무역홀딩스가 내가 생각한 가치에 가까워지는 과정을 천천히 지켜보자.
매수 기록
| 항목 | 내용 |
|---|---|
| 종목 | 영원무역홀딩스 (009970) |
| 매수가 | 167,700원 |
| 수량 | 1주 |
| 매수일 | 2026년 9월 10일 |
| 매수 이유 | Explorer에서 발굴 → 지속 관찰 → 적정가 수준이라고 판단 |
참고 안내
이 글은 개인적인 투자 기록이며, 특정 종목의 매수·매도 권유가 아닙니다. 본문의 적정가·목표 가격대는 제가 공개 자료를 보고 계산한 개인적인 추정이며, 증권사 목표주가나 투자의견이 아닙니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.