신속공급·K뷰티·미래기금, 경제 정책과 기업의 변화 [신문으로 경제공부하기]
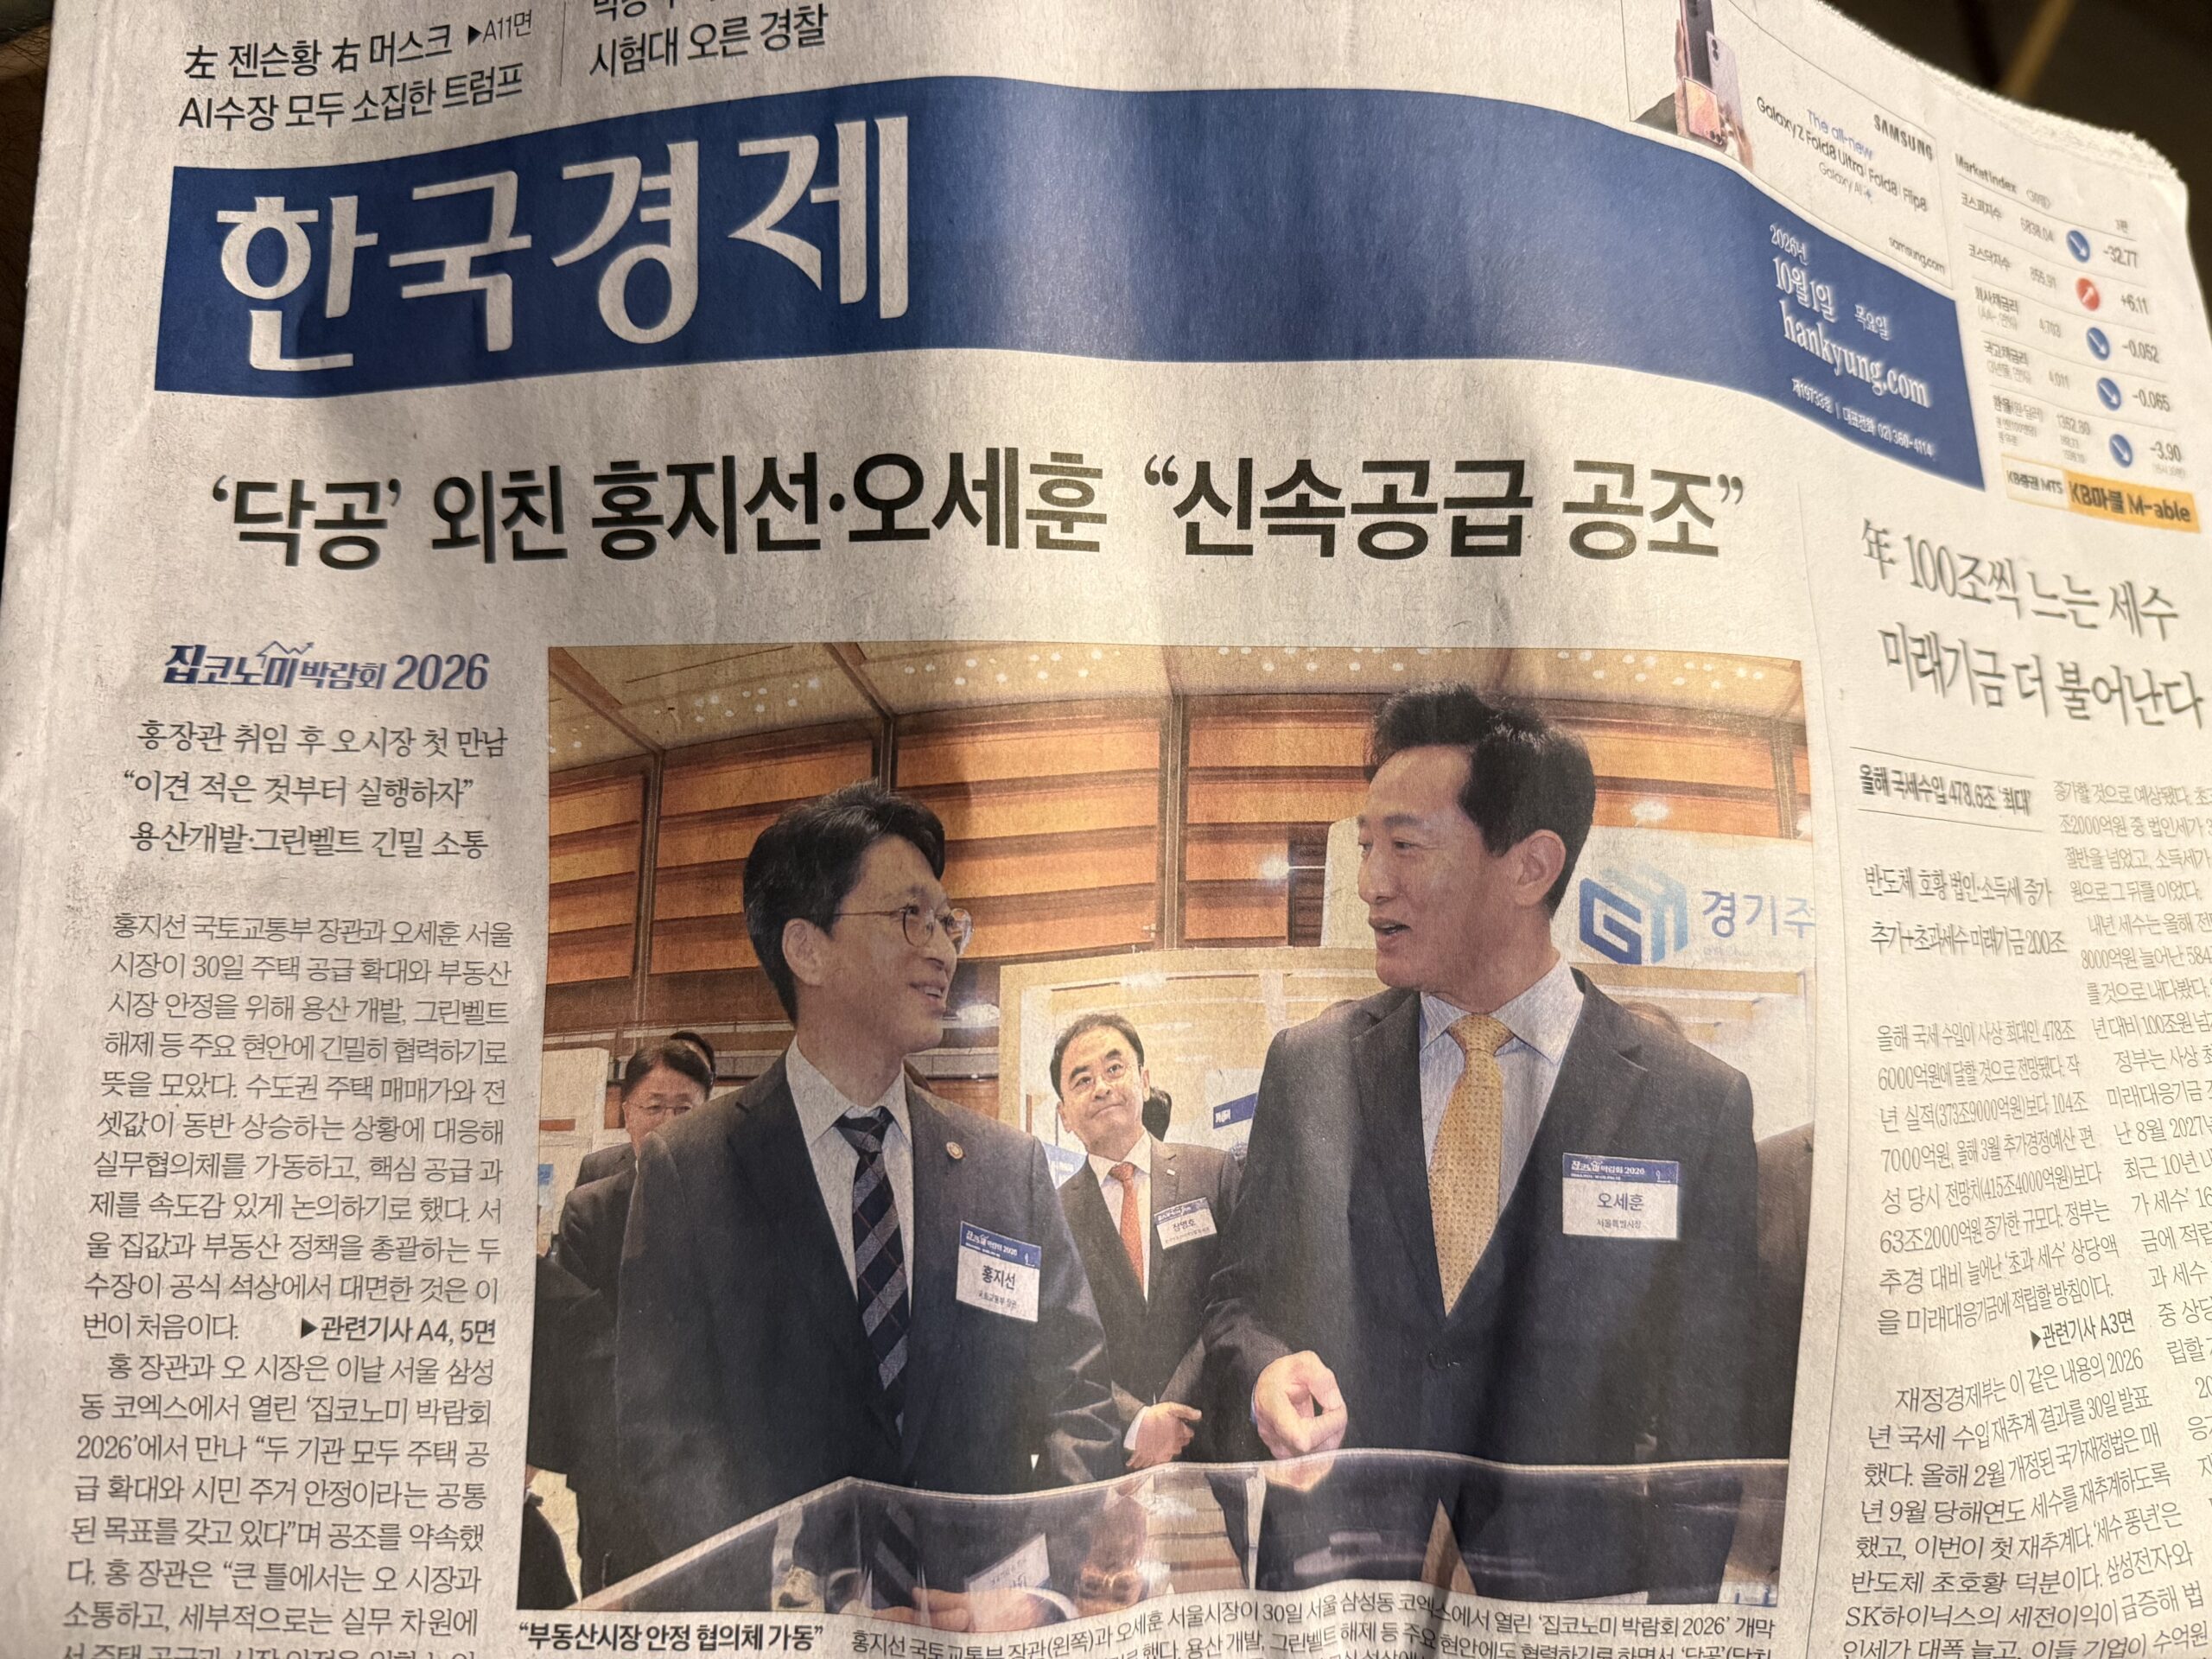
2026년 10월 1일자 한국경제 1~3면 정리. 닥공 외친 홍지선·오세훈 신속공급 공조, 동원, 참존 인수 추진, 年 100조씩 느는 세수 미래기금 더 불어난다 등 6건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
 레이지모닝
2026년 10월 1일자 한국경제 1~3면 정리. 닥공 외친 홍지선·오세훈 신속공급 공조, 동원, 참존 인수 추진, 年 100조씩 느는 세수 미래기금 더 불어난다 등 6건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
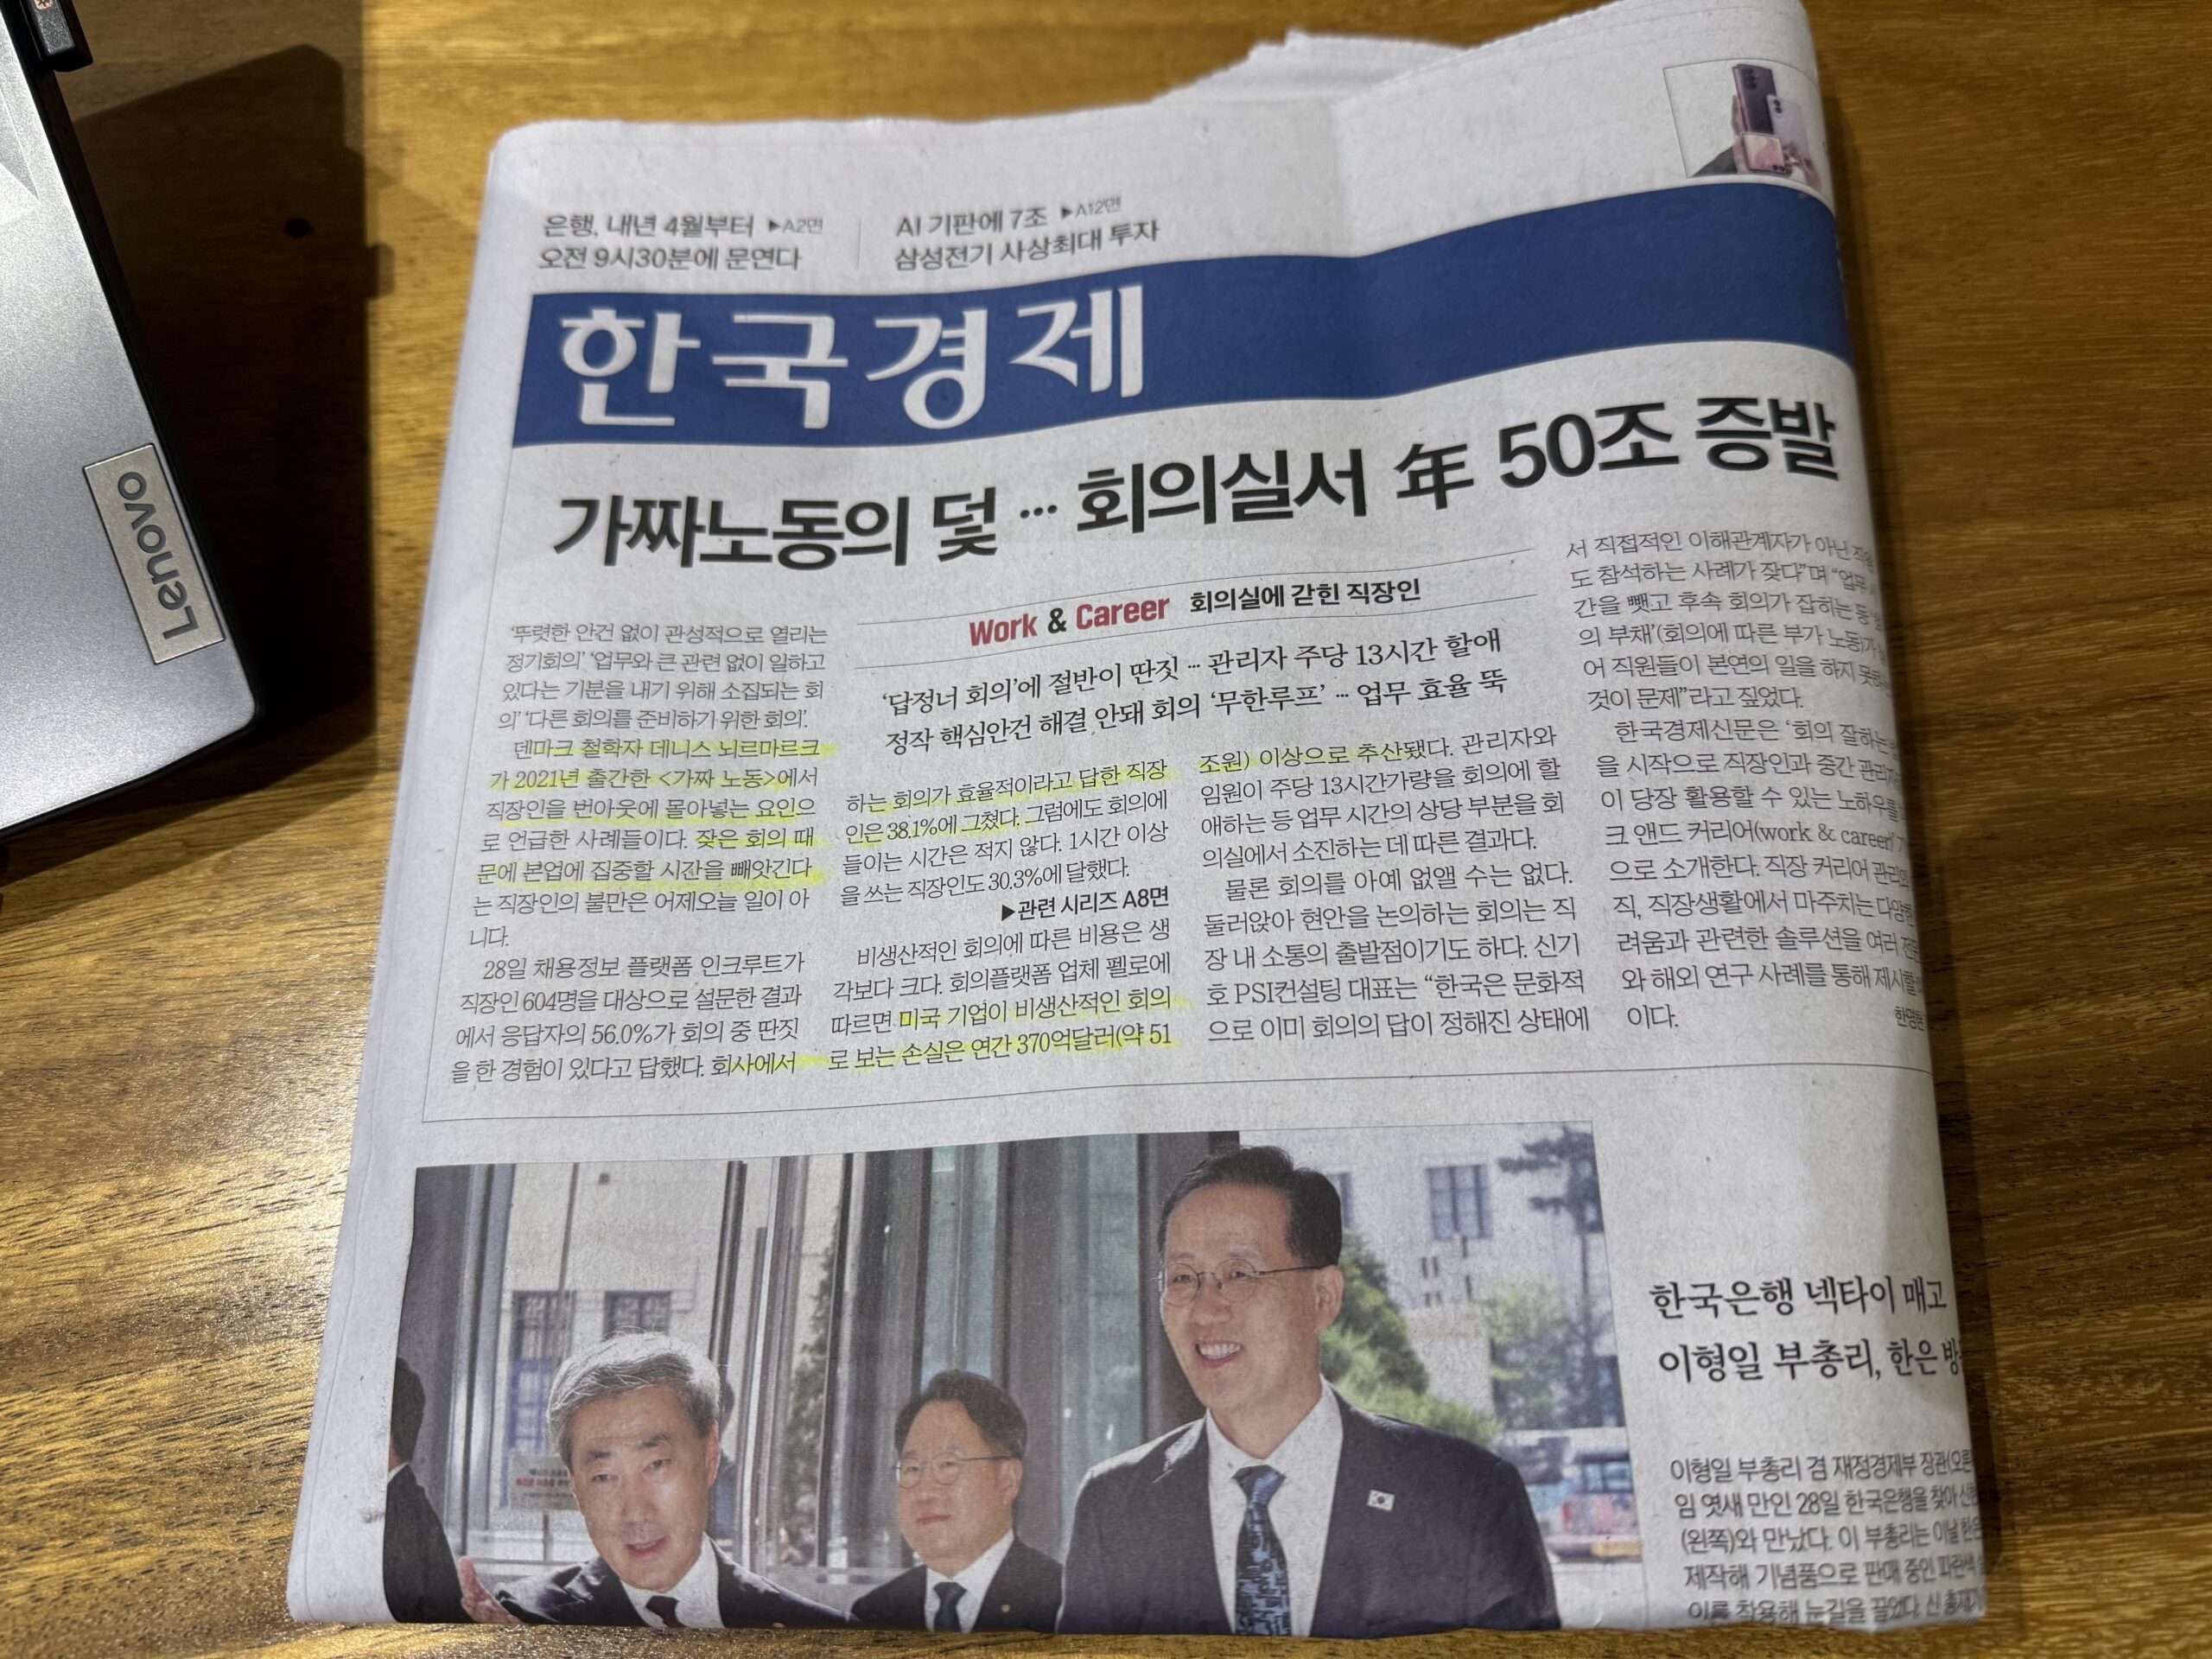
2026년 9월 29일자 한국경제 1~3면 정리. 가짜노동의 덫, 고기가 아닌 고리를 뜯었다 명륜진사갈비 돈놀이, 유럽서 뒤집혔다 등 9건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
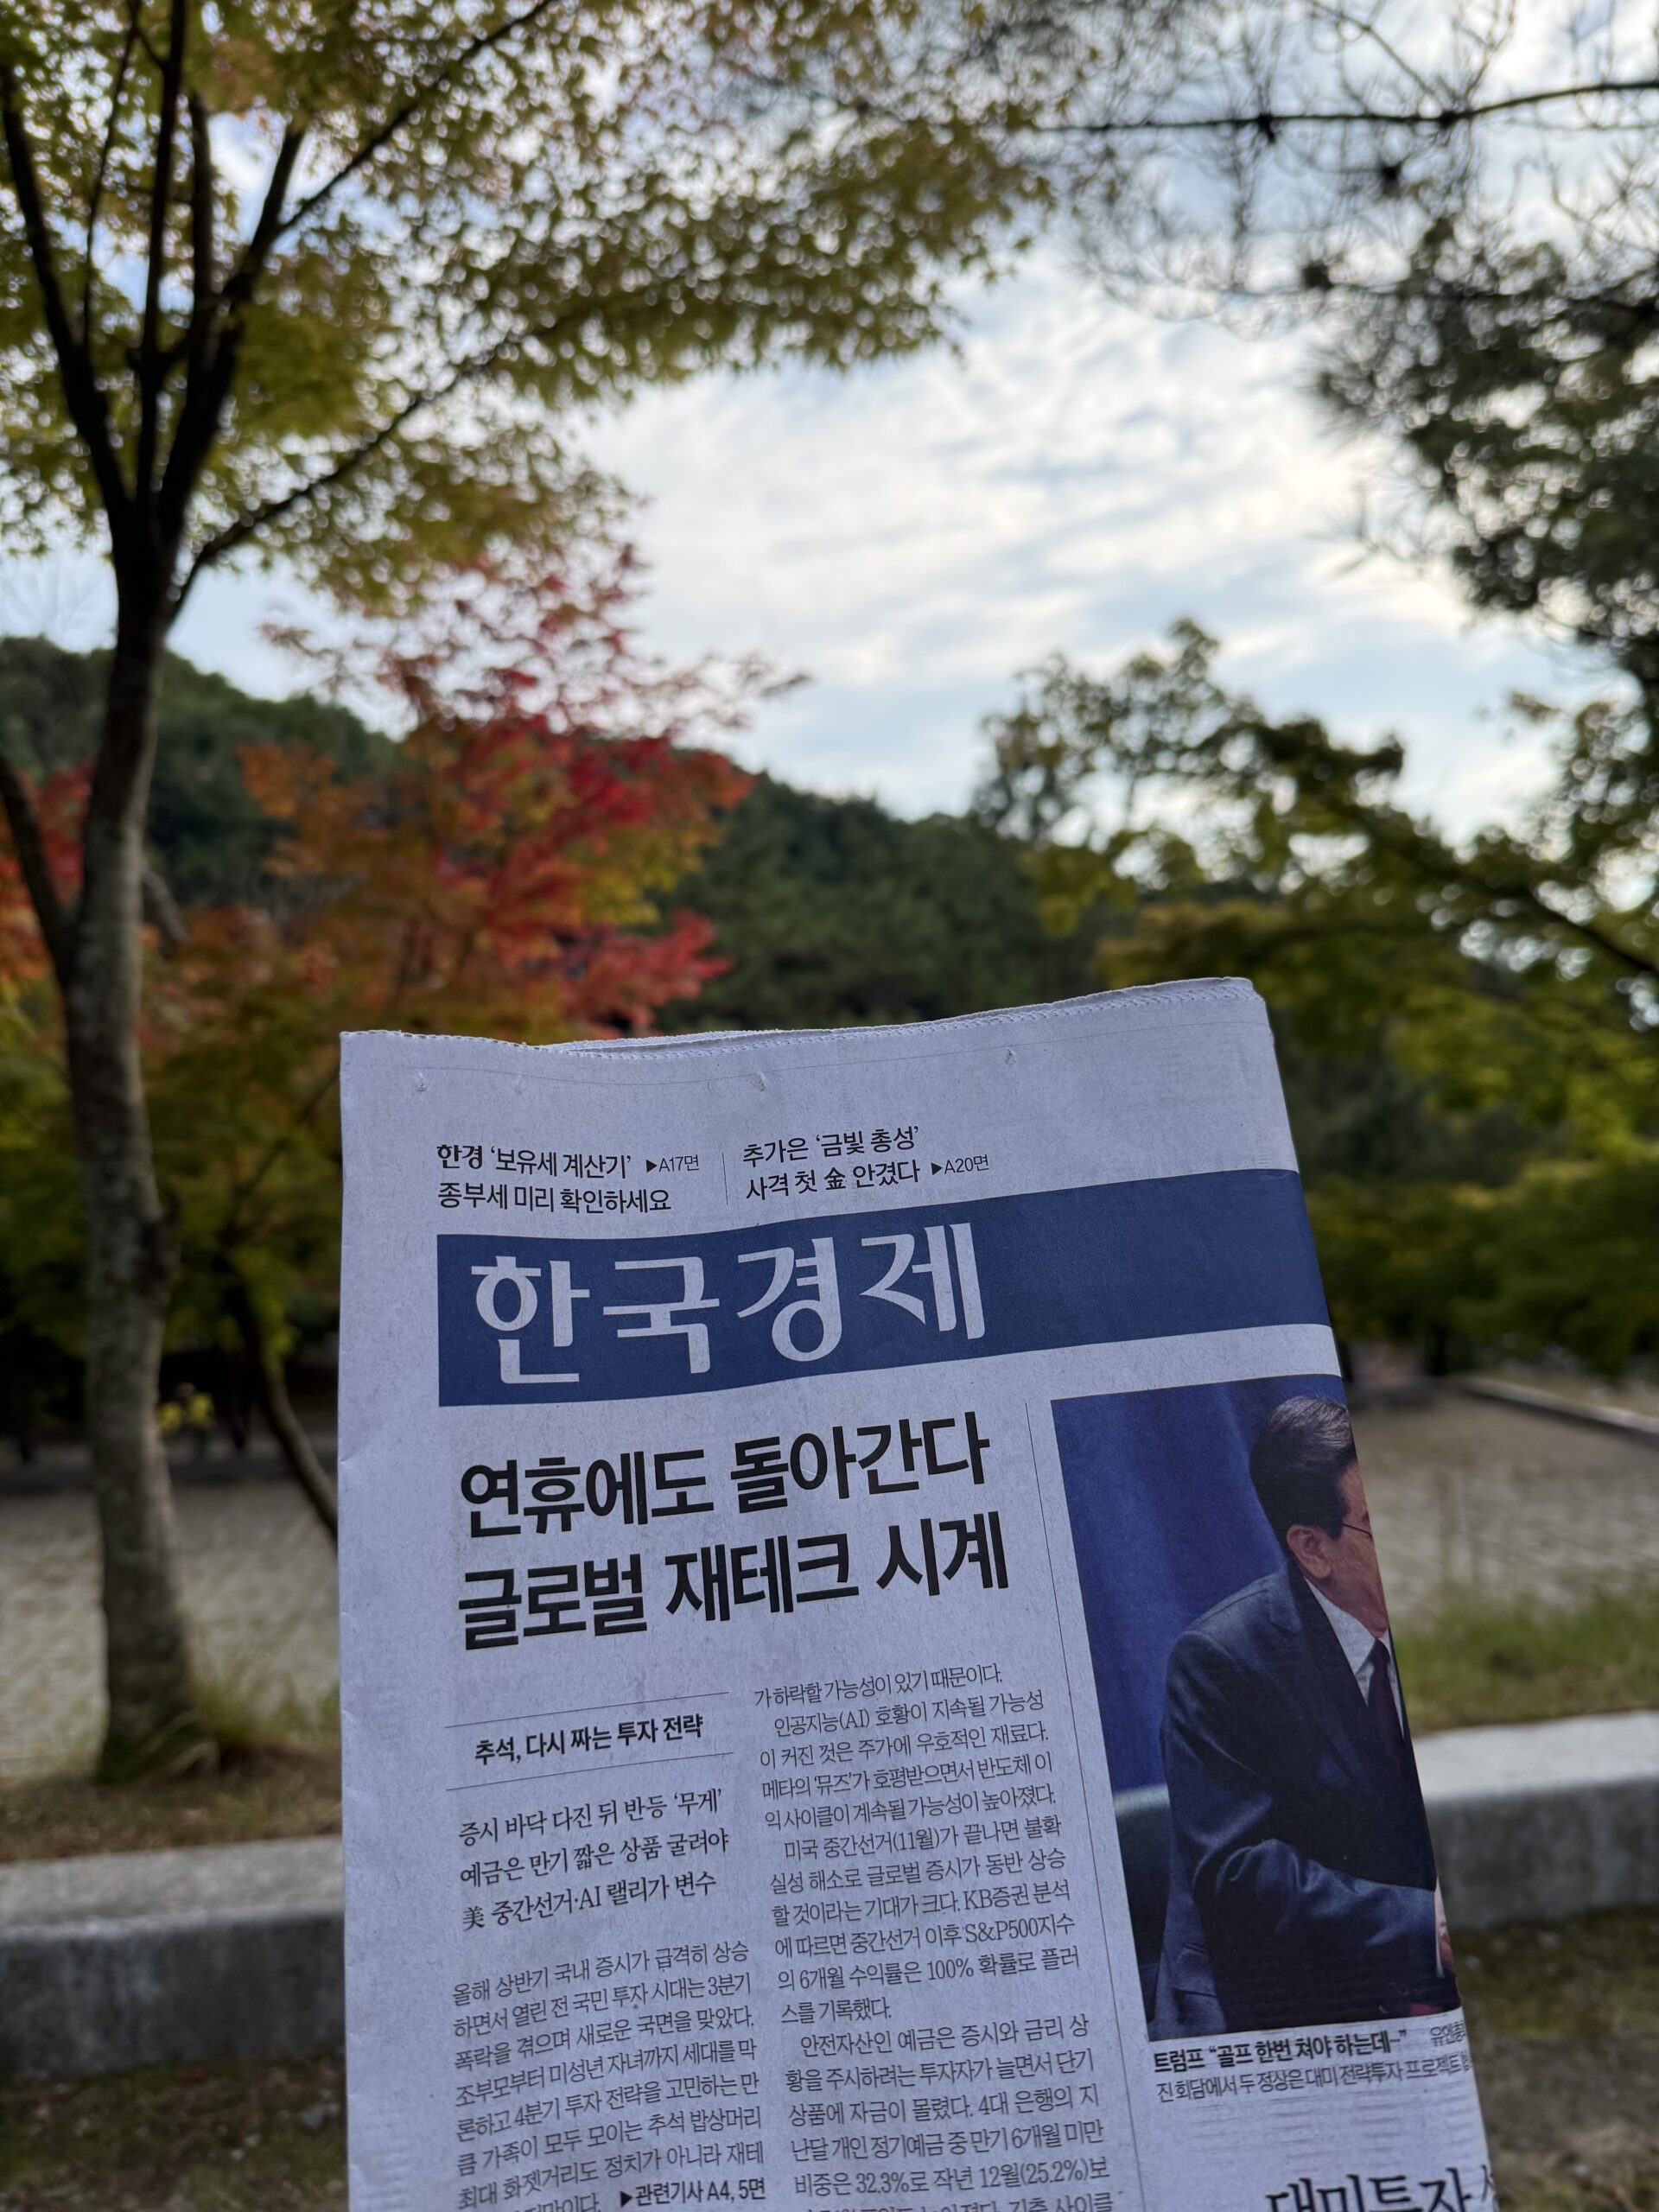
2026년 9월 24일자 한국경제 1~3면 정리. 대미투자 성과에, OECD, 올해 韓 성장률 3.7%로 올렸다, 美·中 회담·이란 담판 외교 슈퍼위크 등 6건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
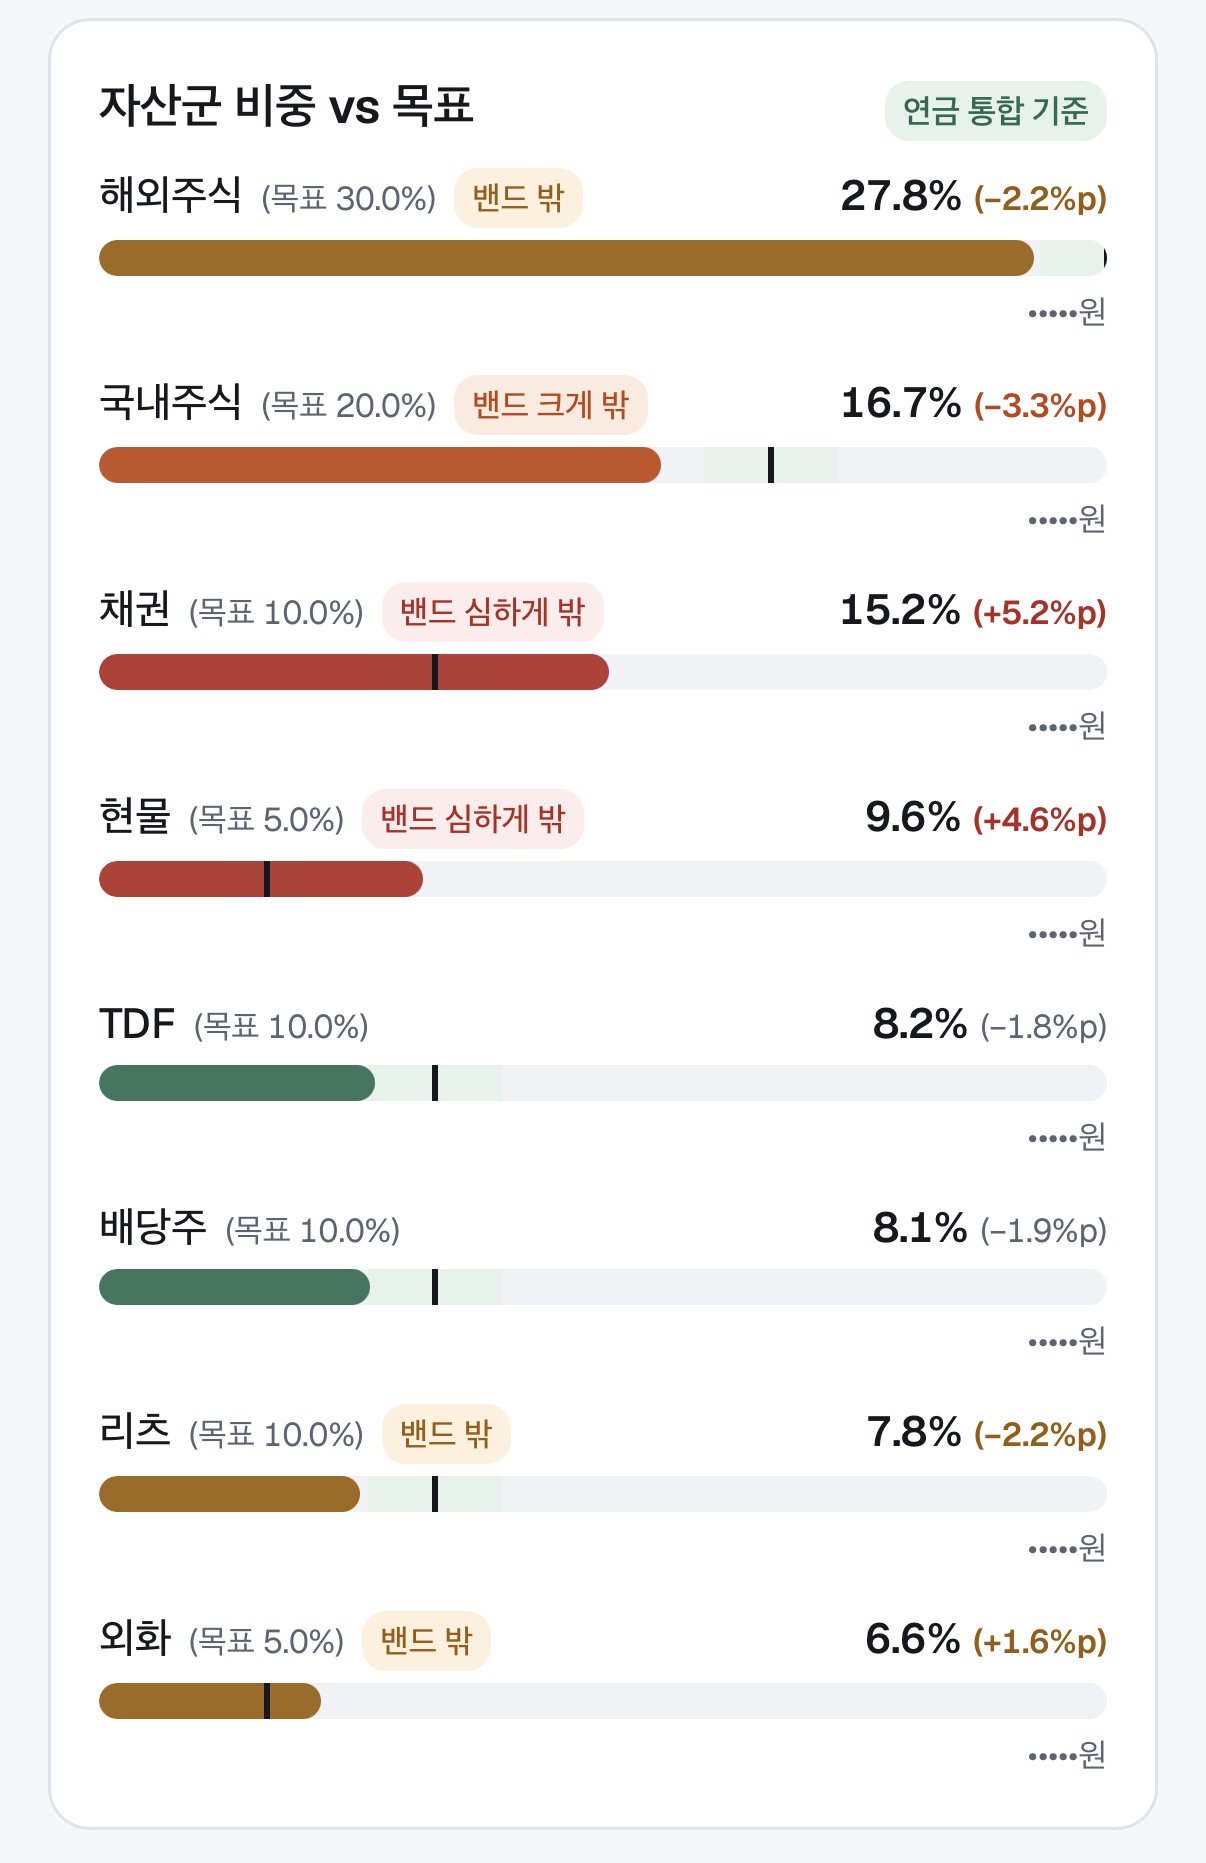
가족여행 중에 월급날이 왔다. 직접 만든 자산배분 도구 Ballast가 현재 시세로 종목별 매수 수량을 계산해 준 덕분에 연금저축·IRP 75만원 적립매수를 14시 57분부터 15시 7분 사이에 끝냈다. 제안대로 산 것과 바꾼 것, 그리고 아직 안 맞는 자산군 비중 기록.
2026년 9월 19일자 한국경제 1~3면 정리. 연임할 생각 전혀 없다 공소취소 조항 삭제해달라, 행동주의 일격, 美·日 금리인상에도 7000 넘보는 코스피 등 6건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
2026년 9월 18일자 한국경제 1~3면 정리. 美, 3년 만에 기준금리 인상, 美, 3년 만에 기준금리 인상, 경영권 살 때 의무공개매수 50%+1주 등 7건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
2026년 9월 16일자 한국경제 1~3면 정리. 트럼프 연출·젠슨 황 주연 4분짜리 AI 반격쇼, 한달째 6000 박스피 갇힌 증시, 웨스팅하우스 지분 韓, 15% 인수 추진 등 9건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
2차 가입신청이 10월 7일부터 시작된다. 기사 제목마다 “연 19% 금리 효과”가 붙지만, 정작 실수요자가 궁금한 건 따로 있다. 내 상황에서 얼마가 남는가, 그리고 3년을 버틸 수 있는가. 이 글은 홍보자료를 옮기지 않는다. 대신 숫자를 직접 역산해서, 가입 전에 스스로 따져봐야 할 것들을 정리했다. 1. 먼저, “19.4%”가 무슨 뜻인지부터 연 19.4%는 금리가 아니다. 단리 적금으로 환산한 … 더 읽기
2026년 9월 15일자 한국경제 1~3면 정리. AI 속도 조절론 엎친데, 고용 안정 가장 효과적인 재교육, 韓만 역주행 등 7건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.
2026년 9월 14일자 한국경제 1~3면 정리. 상속분쟁 사상 최대, 대기업 과징금 올 1.3조 4년치 합친 금액, 트럼프 중국車, 미국서 만들면 괜찮다 등 6건을 기사별로 요약하고 마지막 칸에 내 생각을 적었다.